La hipoteca inversa para reformar la vivienda es una forma de obtener dinero con la garantía de tu casa, sin cuotas mensuales mientras vives en ella, para pagar obras como adaptar el baño, instalar un ascensor o mejorar el aislamiento. Puede tener sentido si tienes 65 años o más (o una situación de dependencia o discapacidad reconocida), quieres seguir en tu hogar y no dispones de ahorros ni de ingresos suficientes para un préstamo convencional. A cambio, la deuda crece con los intereses y la tendrán que saldar tus herederos. Te explicamos cómo funciona, qué cuesta, qué ayudas públicas conviene pedir antes y qué alternativas existen.
¿Qué es una hipoteca inversa para reformar la vivienda?
No existe un producto específico «para reformas»: es una hipoteca inversa normal cuyo dinero se destina, total o parcialmente, a obras en la vivienda habitual. La disposición adicional primera de la Ley 41/2007 (BOE) la define como un préstamo o crédito garantizado con hipoteca sobre la vivienda habitual del solicitante, que debe tener 65 años o más, o estar en situación de dependencia, o tener reconocida una discapacidad igual o superior al 33 %. El titular dispone del importe en una o varias veces, y la deuda solo es exigible al fallecimiento del prestatario o, si así se pacta, del último de los beneficiarios. Si quieres repasar el producto desde el principio, lo contamos en hipoteca inversa: qué es, cómo funciona y cuánto cuesta.
En la práctica, es una manera de capitalizar la vivienda sin venderla para mejorar la casa en la que quieres seguir viviendo.
Qué obras se suelen financiar
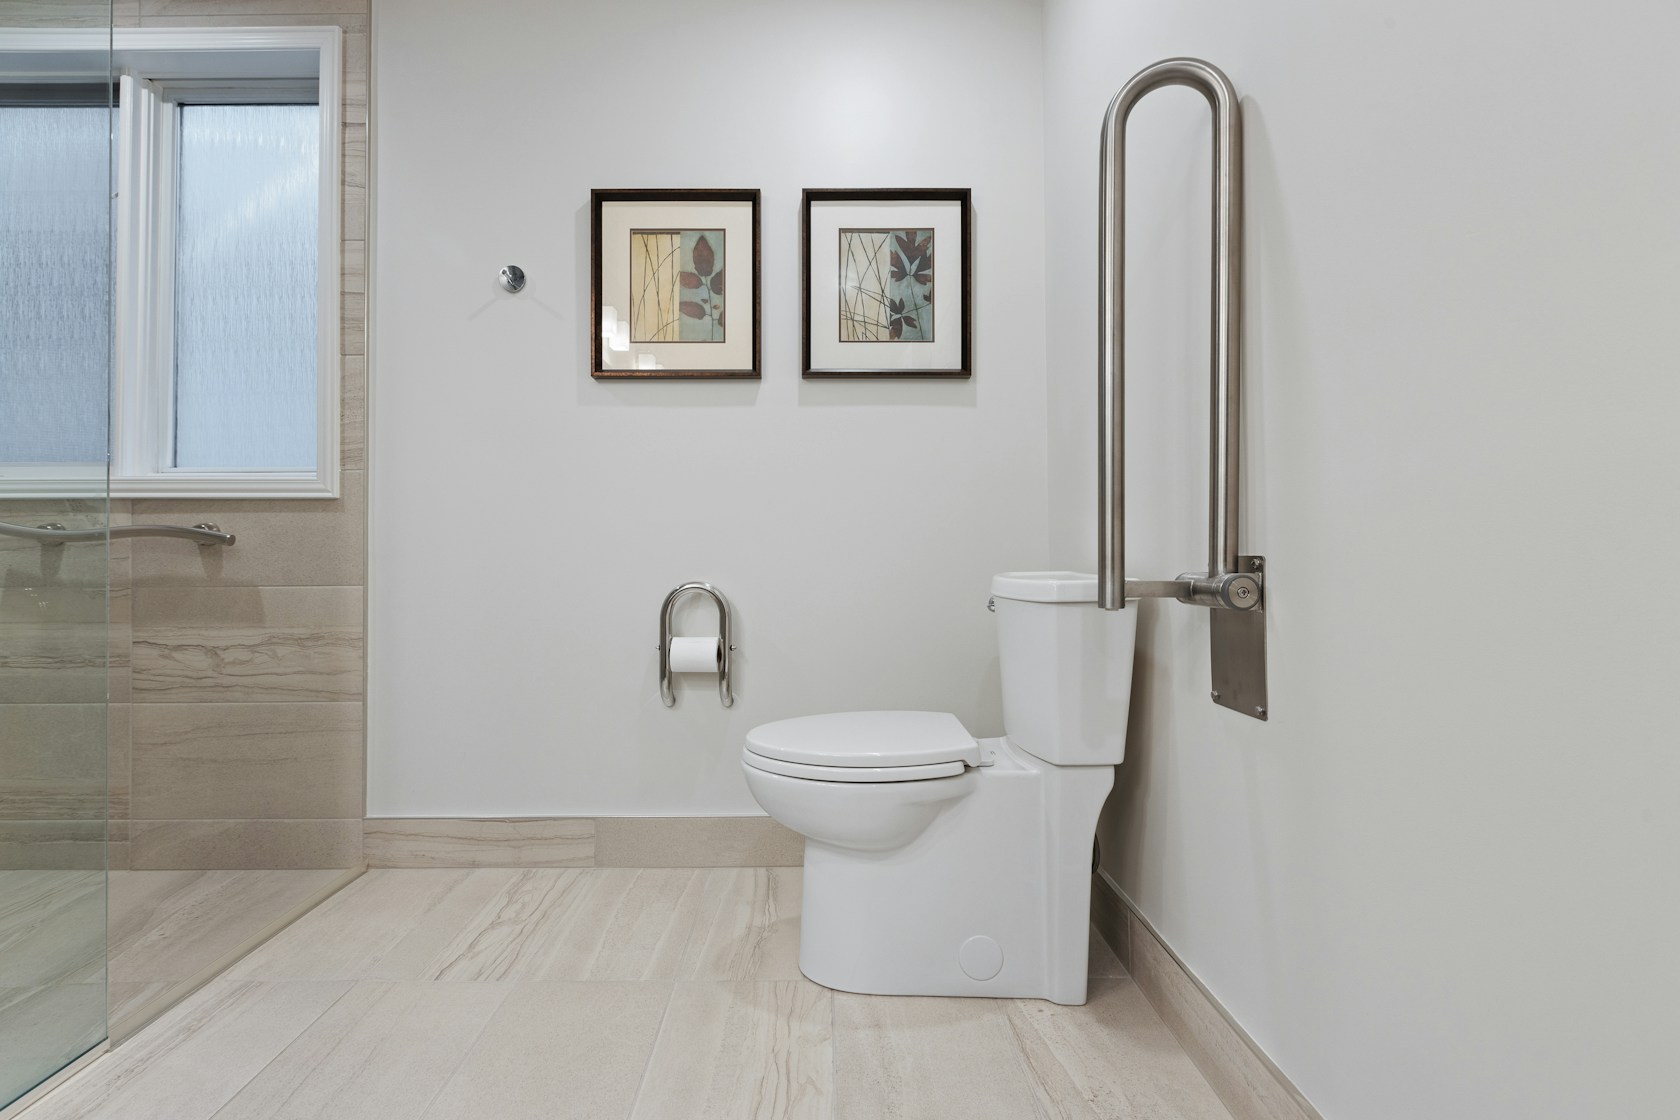
- Accesibilidad: cambiar la bañera por un plato de ducha a ras de suelo, barras de apoyo, puertas más anchas, rampas o una plataforma salvaescaleras.
- Derramas de la comunidad: instalación o renovación del ascensor, rehabilitación de fachada o cubierta.
- Eficiencia energética: ventanas, aislamiento, aerotermia o bomba de calor.
Cómo funciona la hipoteca inversa para reformas, paso a paso
- Presupuesta la obra. Pide dos o tres presupuestos detallados y separa lo urgente de lo deseable.
- Consulta las ayudas públicas. Antes de endeudarte, comprueba qué subvenciones y deducciones puedes conseguir (lo vemos más abajo): reducen el importe que tendrás que pedir.
- Tasa la vivienda. La entidad encarga una tasación homologada. El importe disponible depende sobre todo del valor de tasación y de tu edad; puedes ver cómo influye en tasación de la hipoteca inversa.
- Elige la forma de cobro. Para una reforma suele encajar una disposición única o un crédito del que vas tirando según avanzan las obras; algunas personas combinan una cantidad inicial con una renta mensual.
- Recibe asesoramiento y firma. La ley exige asesoramiento independiente antes de contratar, y la firma se hace ante notario con inscripción en el Registro de la Propiedad.
- Ejecuta la obra y guarda las facturas. Te harán falta para justificar subvenciones y deducciones fiscales.
Ten en cuenta que, por lo general, la tasación se hace sobre el estado actual de la vivienda: la reforma no suele aumentar el importe que te conceden en ese momento. Además, el contrato normalmente te obliga a conservar el inmueble y puede exigir comunicar obras importantes a la entidad, así que revisa esas cláusulas antes de empezar.
Requisitos para pedir una hipoteca inversa para reformar
- Ser titular de la vivienda y que sea tu vivienda habitual.
- Tener 65 años o más, o acreditar dependencia o una discapacidad igual o superior al 33 %. Lo explicamos en requisitos de la hipoteca inversa.
- Que la vivienda esté libre de cargas o que la hipoteca pendiente sea pequeña y se cancele con lo obtenido.
- Superar la tasación y el análisis de la entidad, que decide si concede la operación y en qué condiciones.
Ayudas a la reforma: pídelas antes de endeudarte
Cada euro subvencionado es un euro que no tendrás que pedir prestado ni que acumulará intereses. En 2026 hay dos vías principales:
- Plan Estatal de Vivienda 2026-2030. Regulado por el Real Decreto 326/2026, de 22 de abril, incluye ayudas para rehabilitación y accesibilidad. Según la información publicada sobre el plan, las cuantías y porcentajes son más altos cuando en la vivienda reside una persona mayor de 65 años o con discapacidad. Las convocatorias las gestionan las comunidades autónomas, así que los importes, plazos y requisitos concretos dependen de dónde vivas.
- Deducciones en el IRPF por eficiencia energética. Según la Agencia Tributaria, están prorrogadas para obras realizadas hasta el 31 de diciembre de 2026, con certificado de eficiencia energética expedido antes del 1 de enero de 2027. Las cantidades subvencionadas con ayudas públicas no pueden deducirse y no se admiten pagos en efectivo.
| Deducción IRPF | Porcentaje | Base máxima | Condición principal |
|---|---|---|---|
| Reducción de la demanda de calefacción y refrigeración | 20 % | 5.000 € anuales | Reducir al menos un 7 % esa demanda en la vivienda |
| Mejora del consumo de energía primaria | 40 % | 7.500 € anuales | Reducir al menos un 30 % el consumo o alcanzar calificación A o B |
| Rehabilitación energética del edificio | 60 % | 5.000 € anuales | Obras en el edificio residencial con mejora acreditada; el exceso puede trasladarse a los cuatro ejercicios siguientes |
Costes de la hipoteca inversa y efectos sobre la herencia
La hipoteca inversa no es dinero gratis. Estos son los costes que debes comparar entre ofertas:
- Intereses: no los pagas mes a mes, sino que se suman a la deuda y generan a su vez intereses. Cuanto más tiempo pase, mayor será la deuda final. Compara siempre la TAE, que incluye intereses y comisiones.
- Gastos de formalización: tasación, notaría, Registro de la Propiedad y gestoría. La Ley 41/2007 prevé beneficios en aranceles y la exención de la cuota gradual de Actos Jurídicos Documentados para estas escrituras; tienes más detalle en fiscalidad de la hipoteca inversa.
- Comisiones: de apertura y, en su caso, de cancelación anticipada si decides devolverla antes.
- Seguros: normalmente se exige un seguro de daños sobre la vivienda; si se contrata una renta vitalicia asociada, tendrá su propio coste.
Efecto sobre la herencia: la vivienda pasa a tus herederos, pero con la deuda acumulada. Podrán pagarla con dinero propio, refinanciarla o vender la casa para saldarla; si no la pagan en el plazo pactado, la entidad podrá cobrar sobre la vivienda. Lo desarrollamos en herencia de la hipoteca inversa: tus opciones.
Ventajas e inconvenientes para financiar una reforma
| Ventajas | Inconvenientes |
|---|---|
| Sin cuotas mensuales mientras vives en la vivienda | La deuda crece con intereses capitalizados |
| Sigues siendo propietario y puedes quedarte en casa | Reduce el patrimonio que recibirán tus herederos |
| Permite adaptar la vivienda para envejecer en ella | Gastos de formalización relevantes para importes pequeños |
| No depende de tener una pensión alta | Oferta limitada de entidades y condiciones que varían mucho |
Alternativas a la hipoteca inversa para reformar la casa
- Préstamo personal o préstamo para reformas: para obras de importe moderado puede salir más barato en gastos iniciales, aunque exige cuotas mensuales y solvencia suficiente.
- Ampliar la hipoteca actual o una hipoteca para reforma: si aún tienes ingresos estables, consulta ampliar hipoteca y cómo se pide una hipoteca para reforma.
- Venta de la nuda propiedad o venta con renta vitalicia: dan más liquidez, pero dejas de ser pleno propietario. Las comparamos en mejorar la jubilación con tu vivienda.
¿A quién le conviene?
Suele encajar en personas mayores con una vivienda en propiedad de valor significativo, sin ahorros suficientes, que quieren seguir viviendo en casa y necesitan adaptarla, y cuya familia conoce y entiende el efecto en la herencia. Encaja peor si la obra es pequeña (los gastos de formalización pesan mucho), si prevés mudarte o vender en pocos años o si los herederos dependen de recibir la vivienda sin cargas.
Preguntas frecuentes
¿Puedo pedir una hipoteca inversa solo para pagar una reforma?
Sí. La ley no limita el destino del dinero: puedes usarlo para obras, para completar la pensión o para ambas cosas. La entidad valorará la operación en su conjunto.
¿La reforma aumenta lo que me dan con la hipoteca inversa?
Normalmente no, porque la tasación se hace antes de firmar y refleja el estado actual de la vivienda. La revalorización posterior, eso sí, puede beneficiar a tus herederos al vender o refinanciar.
¿Es compatible con las ayudas del Plan Estatal de Vivienda?
En principio sí, porque la subvención depende de la obra y no de cómo la financias. Revisa la convocatoria de tu comunidad autónoma, sus plazos y si exige adelantar el pago.
¿Cuánto dinero puedo conseguir?
Depende sobre todo del valor de tasación, de tu edad y de la modalidad de cobro. Puedes hacerte una idea con nuestra guía para calcular la hipoteca inversa.
En resumen
La hipoteca inversa para reformar la vivienda permite adaptar tu casa sin pagar cuotas mensuales, pero tiene costes y reduce la herencia porque la deuda crece con los intereses. Antes de firmar, presupuesta bien la obra, solicita las ayudas del Plan Estatal de Vivienda y las deducciones del IRPF disponibles, compara la TAE de varias ofertas y habla con tu familia. Si quieres analizar tu caso, consulta nuestra página de hipoteca inversa o habla con un asesor.
Fuentes: Ley 41/2007, disposición adicional primera (BOE, texto consolidado); Real Decreto 326/2026, de 22 de abril, por el que se regula el Plan Estatal de Vivienda 2026-2030 (BOE); Agencia Tributaria, novedades normativas 2026; OCU, deducciones IRPF por eficiencia energética en 2026 (enero de 2026). Consultado el 26 de octubre de 2026.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo hipotecario está sujeta al análisis de solvencia. Antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.