El acta de transparencia de la hipoteca es un documento que firma el notario que tú eliges, como tarde el día anterior a la firma del préstamo, después de comprobar que el banco te ha entregado toda la documentación obligatoria con al menos diez días naturales de antelación y de explicarte en persona sus cláusulas. Es gratuita, es obligatoria y, sin ella, el notario no puede autorizar la escritura de la hipoteca.
Este trámite nació con la Ley 5/2019, de contratos de crédito inmobiliario, para que nadie firme una hipoteca sin entender lo que asume. En esta guía te explicamos qué es el acta de transparencia, qué revisa el notario, cómo prepararte para la visita a la notaría y qué ocurre si algo falla.
¿Qué es el acta de transparencia de la hipoteca?
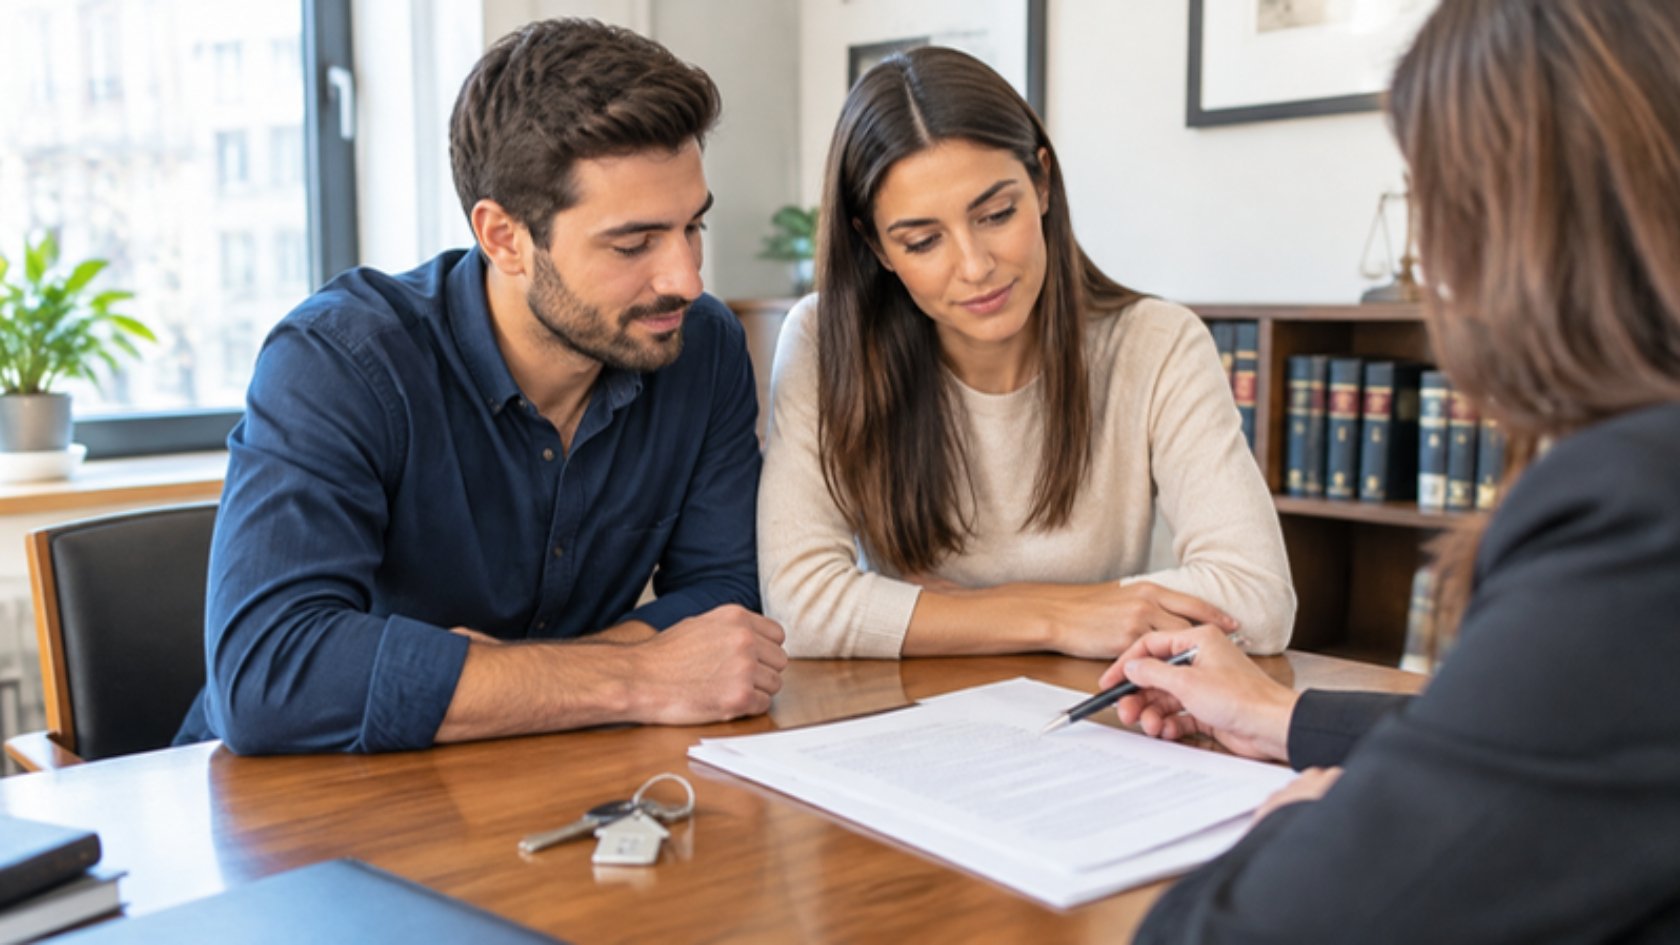
Es un acta notarial previa a la escritura del préstamo hipotecario. Está regulada en el artículo 15 de la Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE) y sirve para comprobar el llamado principio de transparencia material: que no solo te han entregado los documentos, sino que los has entendido.
En ella el notario deja constancia de tres cosas:
- Que la documentación obligatoria se puso a tu disposición dentro del plazo legal.
- Las preguntas que le has planteado y el asesoramiento que te ha dado.
- Que te ha explicado de forma individualizada las cláusulas de la FEIN y de la FiAE, una por una, sin bastar una afirmación genérica.
Además, en presencia del notario respondes a un test sobre la documentación y la información recibida. El contenido del acta se presume veraz e íntegro y hace prueba de que recibiste ese asesoramiento.
Cómo funciona el acta de transparencia: plazos clave
El proceso empieza cuando el banco ya ha aprobado tu operación tras analizar tu solvencia y te entrega la documentación precontractual. Desde ahí, los plazos los marca la ley:
- Entrega de la documentación: el banco o el intermediario debe facilitártela con una antelación mínima de diez días naturales respecto a la firma del contrato.
- Envío telemático al notario: la documentación, junto con tu declaración firmada de que la has recibido y te la han explicado, se remite por medios telemáticos seguros al notario que tú elijas, sin coste para ti.
- Comparecencia en la notaría: debes acudir en persona (o mediante quien te represente a estos efectos) como tarde el día anterior a la firma de la escritura.
- Firma de la escritura: en ella el notario incluye una reseña del acta (número de protocolo, notario y fecha) y afirma que recibiste la documentación y el asesoramiento en plazo.
Si en la hipoteca hay un avalista o garante que sea persona física, también tiene que comparecer ante el notario y recibe la misma protección.
Qué revisa el notario en el acta de transparencia
El notario verifica que el banco te ha entregado la documentación que exige el artículo 14.1 de la Ley 5/2019. Esta tabla resume cada documento y para qué te sirve:
| Documento | Qué contiene | Qué debes mirar |
|---|---|---|
| FEIN (Ficha Europea de Información Normalizada) | Condiciones personalizadas del préstamo; es oferta vinculante para el banco durante el plazo pactado, de al menos diez días | TAE, tipo de interés, plazo, cuota y vinculaciones |
| FiAE (Ficha de Advertencias Estandarizadas) | Cláusulas relevantes: índice de referencia, límites al tipo, vencimiento anticipado y reparto de gastos | Que no haya sorpresas en las cláusulas más delicadas |
| Documento de escenarios (solo tipo variable) | Cuotas a pagar con distintas evoluciones de los tipos de interés | Si podrías asumir la cuota en un escenario desfavorable |
| Proyecto de contrato | Borrador de la escritura con todos los gastos desglosados | Que coincide con la FEIN y la FiAE |
| Información de gastos y seguros | Qué paga el banco y qué pagas tú, y condiciones de los seguros exigidos | Tasación, seguros obligatorios y su coste |
Si quieres profundizar en el documento más importante, consulta nuestra guía sobre la FEIN de la hipoteca y qué revisar antes de firmar. Y para comparar ofertas con criterio, te ayudará entender la diferencia entre TIN y TAE.
Cuánto cuesta el acta de transparencia
Nada. La ley establece que el acta en la que consta la entrega y el asesoramiento imparcial al prestatario no genera ningún coste arancelario. Tampoco puede costarte nada el envío telemático de la documentación al notario.
Recuerda, además, cómo se reparten los gastos de la escritura del préstamo según la misma ley: la tasación corresponde al prestatario; la gestoría, los aranceles notariales de la escritura del préstamo y la inscripción en el Registro de la Propiedad corresponden al banco; y las copias las paga quien las solicita. Tienes el detalle actualizado en nuestro artículo sobre gastos de la hipoteca en 2026.
Paso a paso: cómo preparar la cita en la notaría
La visita suele ser breve, pero es tu última oportunidad de resolver dudas antes de firmar. Para aprovecharla:
- Elige notario con tiempo. Tienes derecho a elegirlo tú; comunícaselo al banco para que le envíe la documentación.
- Lee la FEIN, la FiAE y el borrador de escritura antes de la cita, no en la propia notaría.
- Apunta tus preguntas: qué pasa si amortizas antes, qué comisiones hay, qué productos vinculados te exigen y qué ocurre si dejas de pagar.
- Si tu hipoteca es variable o mixta, revisa el documento de escenarios. Como referencia, el euríbor a un año se situó en el 3,239 % de media en octubre de 2026, 1,052 puntos más que un año antes, según la nota del Banco de España del 3 de noviembre de 2026.
- Lleva tu DNI o NIE y, si hay avalistas o cotitulares, asegúrate de que también acuden.
- Responde al test con calma. No es un examen eliminatorio: sirve para comprobar que entiendes lo que vas a firmar.
¿Qué pasa si no se cumple el plazo o no acudes?
Si no queda acreditado que recibiste la documentación en tiempo y forma, o si no compareces como tarde el día anterior a la firma, el notario lo hará constar en el acta y no podrá autorizarse la escritura del préstamo. En la práctica, la firma tendría que retrasarse.
Esto es especialmente importante si has firmado un contrato de arras con una fecha límite para escriturar: conviene calcular bien el calendario y dejar margen. Te lo explicamos en contrato de arras e hipoteca.
Ten en cuenta también que el acta no sustituye las explicaciones del banco: la entidad sigue obligada a responder a tus consultas sobre el contenido de los documentos, con ejemplos prácticos en distintos escenarios.
Ventajas y límites del acta de transparencia
Ventajas:
- Recibes asesoramiento personal, imparcial y gratuito de un notario elegido por ti.
- Obliga a respetar un periodo mínimo de diez días para comparar ofertas y revisar condiciones.
- Deja prueba de que la información se entregó y se explicó.
Límites:
- El notario no negocia por ti ni valora si la oferta es la más conveniente para tu caso.
- No cambia las condiciones del préstamo: si algo no te convence, debes hablarlo con el banco antes de firmar.
- Si llegas sin haber leído los documentos, el acta pierde gran parte de su utilidad.
Si quieres saber cómo encaja este paso en todo el proceso de compra, repasa también qué es la escritura de hipoteca.
Preguntas frecuentes sobre el acta de transparencia
¿Puedo firmar el acta de transparencia y la hipoteca el mismo día?
No. La ley exige comparecer ante el notario como tarde el día anterior al de la firma de la escritura del préstamo.
¿Quién elige el notario?
Tú, como prestatario. El banco debe enviar la documentación al notario que elijas y advertirte de ese derecho.
¿Tengo que pagar el acta de transparencia?
No. El acta no genera coste arancelario y el envío telemático de la documentación tampoco puede suponerte ningún coste.
¿El avalista también tiene que ir a la notaría?
Sí, si es persona física. La obligación de comparecer y la protección de la ley se extienden a fiadores y garantes.
¿Se aplica también a la subrogación o al cambio de hipoteca?
La Ley 5/2019 se aplica a los préstamos con garantía hipotecaria sobre vivienda que firman personas físicas, así que es habitual que también haya acta en operaciones como la subrogación con cambio de banco. Confirma con tu notario los trámites de tu caso concreto.
En resumen
- El acta de transparencia es obligatoria, gratuita y se firma ante el notario que tú elijas.
- El banco debe entregarte FEIN, FiAE, borrador de contrato y demás documentos con al menos diez días naturales de antelación.
- Debes acudir como tarde el día anterior a la firma; si no, no hay escritura.
- Aprovecha la cita para resolver dudas y revisar la TAE, los gastos y las vinculaciones.
Si estás a punto de firmar y quieres revisar tu oferta con calma, consulta nuestra página de nueva hipoteca o habla con un asesor.
Fuentes: BOE, Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario, artículos 14 y 15 (texto consolidado); Banco de España, nota de prensa «El euríbor se sitúa en el 3,239 % en octubre» (3 de noviembre de 2026). Consultados en noviembre de 2026.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo hipotecario está sujeta al análisis de solvencia. Antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.