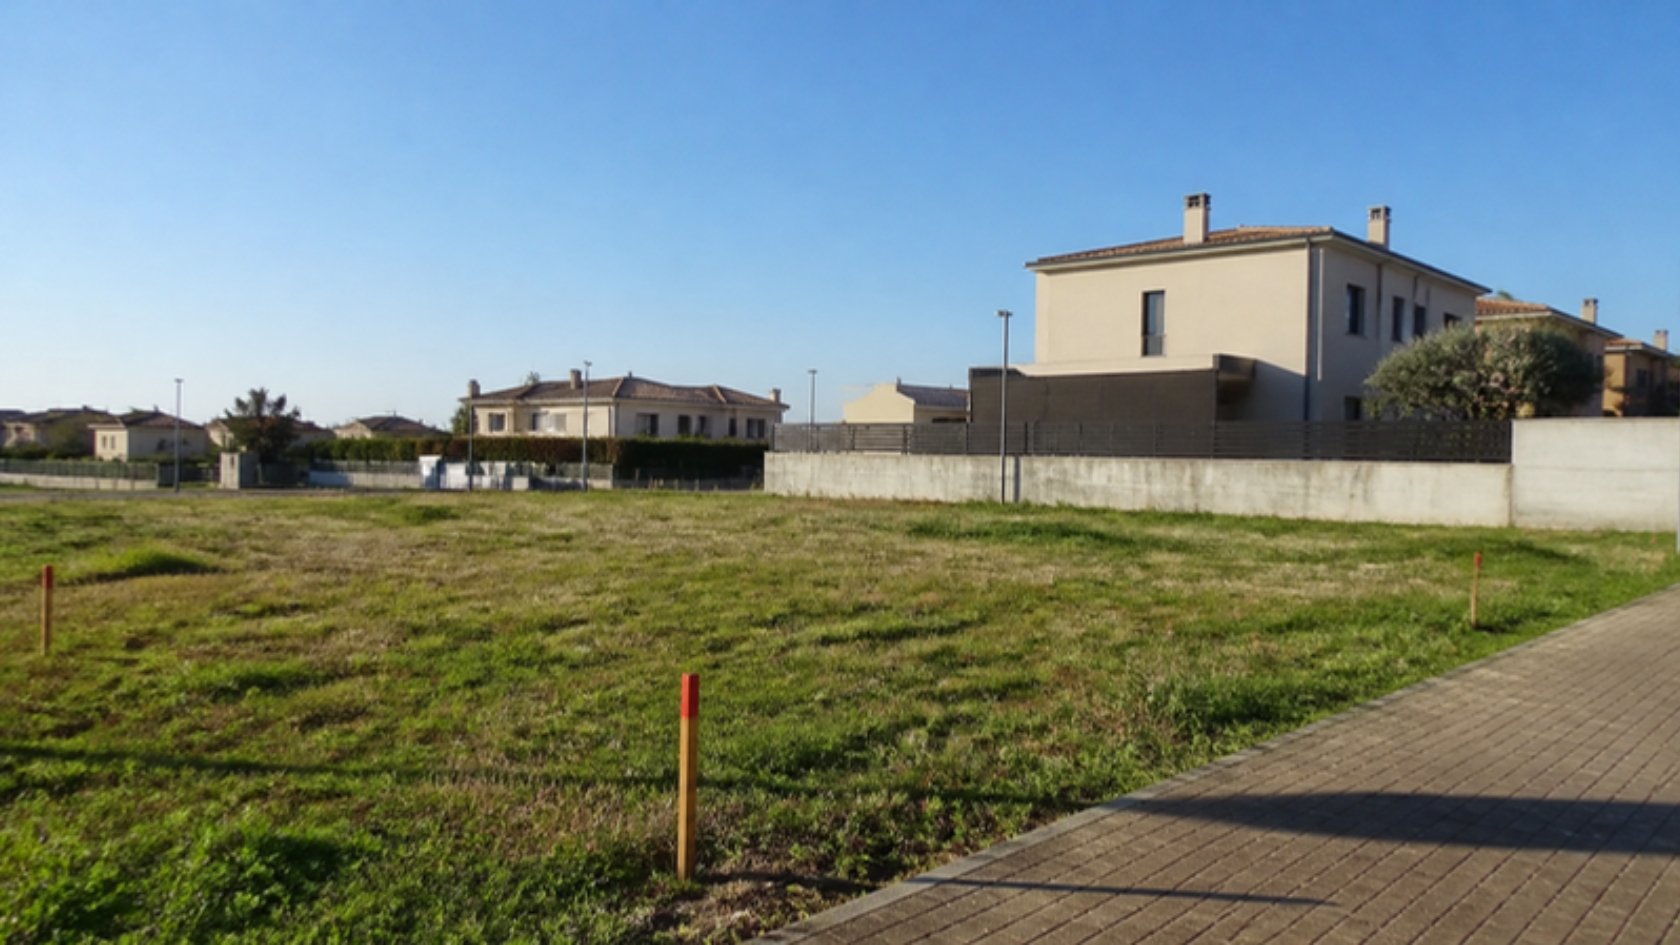
Una hipoteca para comprar terreno es un préstamo con garantía hipotecaria sobre la propia parcela que permite financiar su compra, pero los bancos suelen prestar un porcentaje menor que para una vivienda, exigen más ahorro y estudian con detalle qué tipo de suelo es y qué piensas hacer con él.
Comprar un solar para construir tu casa o una parcela en el pueblo es un proyecto cada vez más habitual, sobre todo cuando el precio de la vivienda terminada no deja de subir. Pero financiar un terreno no funciona igual que financiar un piso: el banco ve más riesgo, la tasación es distinta y la fiscalidad cambia según quién te lo venda. Te explicamos cómo funciona la hipoteca para terreno, qué se pide y qué costes prever.
¿Qué es una hipoteca para comprar terreno y cómo funciona?
Es un préstamo hipotecario en el que la garantía no es una casa, sino el suelo que compras. Si dejas de pagar, el banco puede ejecutar la hipoteca sobre esa parcela. Por eso la entidad se fija mucho en cuánto vale realmente el terreno y en lo fácil que sería venderlo.
Si eres un particular (consumidor), este préstamo está protegido por la Ley 5/2019, reguladora de los contratos de crédito inmobiliario. Su artículo 2 incluye expresamente los préstamos cuya finalidad sea adquirir derechos de propiedad sobre terrenos. En la práctica significa que tienes los mismos derechos que con una hipoteca de vivienda: FEIN con la TAE y el coste total, plazo mínimo de 10 días para estudiar la oferta, visita previa al notario para resolver dudas y límites a las comisiones.
Hay dos grandes escenarios:
- Comprar solo el terreno, sin un proyecto de obra inmediato. Es el caso más difícil de financiar.
- Comprar el terreno para construir tu vivienda. Aquí muchas entidades ofrecen la hipoteca autopromotor, que financia la obra por fases y, en algunos casos, también parte del suelo.
Cuánto financian los bancos según el tipo de suelo
La clasificación urbanística del terreno es lo primero que mirará el banco. No existe un porcentaje legal fijo: cada entidad aplica su propia política de riesgos. Como referencia, en vivienda habitual se suele financiar hasta el 80 % del valor de tasación o de compra (el menor); en terrenos, el porcentaje suele ser claramente inferior.
| Tipo de suelo | Qué es | Financiación habitual |
|---|---|---|
| Urbano (solar) | Parcela con servicios (agua, luz, accesos) donde se puede edificar con licencia | Es el más financiable; mejor si va ligado a un proyecto de vivienda |
| Urbanizable | Suelo previsto para urbanizar, pero aún sin todos los servicios | Más restringida; depende del avance del planeamiento |
| Rústico sin edificar | Suelo agrícola o no urbanizable | Muy limitada; muchas entidades no lo financian |
| Rústico con vivienda legal | Finca con casa inscrita y legalizada | Posible, normalmente con un porcentaje inferior al de una vivienda urbana |
Esto implica que, para comprar un terreno, tendrás que aportar de tu bolsillo una parte mayor del precio que para un piso, además de los gastos e impuestos. Si estás pensando en usar el valor de otra vivienda que ya tienes, consulta cómo funciona un préstamo con garantía hipotecaria y sus riesgos antes de decidir.
Requisitos para conseguir una hipoteca para terreno
Además del análisis de solvencia de cualquier hipoteca (ingresos estables, nivel de endeudamiento y historial de pagos), en un terreno el banco revisará:
- Ahorro previo suficiente para cubrir la parte no financiada y los gastos de compra.
- Nota simple del Registro de la Propiedad, para comprobar titularidad y cargas.
- Certificado o cédula urbanística del ayuntamiento, que acredita la clasificación del suelo y lo que se puede construir.
- Tasación homologada de la parcela, que pagas tú como prestatario.
- Proyecto o finalidad: si vas a construir, el banco valorará el proyecto básico, el presupuesto de obra y la licencia.
La tasación del terreno
La tasación de un suelo es más compleja que la de un piso. El tasador tiene en cuenta el aprovechamiento urbanístico (cuántos metros se pueden edificar), el estado de urbanización y las cargas pendientes. En suelo urbanizable, si quedan obras de urbanización por pagar, el valor puede ser bastante menor que el precio pedido por el vendedor. Recuerda que el banco calcula el porcentaje financiable sobre el menor de los dos valores: tasación o precio de compra.
Impuestos y gastos al comprar un terreno con hipoteca
Los impuestos de la compra dependen de quién vende y del tipo de suelo, según la Ley 37/1992 del IVA (artículo 20.Uno.20.º) y la normativa del Impuesto sobre Transmisiones Patrimoniales:
| Situación | Impuesto de la compraventa |
|---|---|
| Vende un particular | ITP, con el tipo que fije tu comunidad autónoma |
| Vende una empresa un solar o terreno urbanizable | IVA al tipo general del 21 % más Actos Jurídicos Documentados |
| Vende una empresa un terreno rústico no edificable | Exento de IVA; tributa por ITP |
En cuanto a la hipoteca, la Ley 5/2019 reparte los gastos: el banco paga la notaría de la escritura del préstamo, la inscripción en el Registro y la gestoría, y tú pagas la tasación. El Impuesto de Actos Jurídicos Documentados de la escritura del préstamo lo paga el banco desde la reforma de noviembre de 2018. Tú sí asumirás los gastos de la escritura de compraventa y su inscripción. Tienes el detalle en nuestra guía de gastos de hipoteca 2026.
Ventajas e inconvenientes de financiar un terreno
Ventajas:
- Permite asegurar una parcela en la zona que quieres y construir a tu medida.
- Como consumidor tienes la protección de la Ley 5/2019: FEIN, acta notarial previa y límites a las comisiones.
Inconvenientes:
- Necesitas más ahorro propio que para comprar una vivienda terminada.
- Las condiciones suelen ser menos favorables y hay menos entidades dispuestas a financiar.
- Un terreno es menos líquido: venderlo puede llevar más tiempo si cambian tus planes.
- Pagas cuotas antes de poder vivir en la casa, y a menudo a la vez que un alquiler.
Con el Euríbor por encima de los niveles de 2025, conviene comparar con calma si te encaja más un tipo fijo, variable o mixto. Revisa la evolución en nuestro artículo sobre el Euríbor en 2026.
Paso a paso para pedir una hipoteca para comprar terreno
- Comprueba la situación urbanística en el ayuntamiento antes de pagar arras: clasificación, edificabilidad y cargas.
- Pide la nota simple para confirmar que el vendedor es el titular y que no hay embargos ni hipotecas pendientes.
- Calcula tu ahorro necesario: parte no financiada, impuestos de la compra, notaría y registro de la compraventa, y tasación.
- Solicita estudio a varias entidades y compara la TAE y el coste total de cada FEIN, no solo el tipo de interés.
- Encarga la tasación que te indique el banco (o una homologada que acepte).
- Acude al notario para el acta de transparencia al menos un día antes de firmar y resuelve tus dudas.
- Firma compraventa e hipoteca el mismo día ante notario.
Preguntas frecuentes sobre la hipoteca para terreno
¿Se puede pedir una hipoteca para comprar un terreno rústico?
Es posible, pero difícil. Muchas entidades no financian suelo rústico sin edificar y, cuando lo hacen, el porcentaje es bajo. Si hay una vivienda legal e inscrita, las opciones aumentan.
¿Puedo financiar el terreno y la construcción en el mismo préstamo?
Algunas entidades lo permiten mediante la hipoteca autopromotor, que libera el dinero por certificaciones de obra. Cada banco tiene su propia política, así que pregunta por esta opción desde el principio.
¿Qué ahorro necesito para comprar una parcela con hipoteca?
Depende del porcentaje que financie el banco y de los impuestos de tu comunidad. Como regla general, más que para una vivienda terminada, porque la financiación del suelo suele ser menor.
¿Necesito la licencia de obra para pedir la hipoteca?
Para comprar solo el terreno no siempre, pero si quieres financiar también la construcción el banco te pedirá el proyecto y la licencia antes de liberar los fondos.
En resumen
- La hipoteca para comprar terreno usa la parcela como garantía y está protegida por la Ley 5/2019 si eres consumidor.
- El suelo urbano con proyecto de vivienda es el más financiable; el rústico sin edificar, el más difícil.
- Los bancos financian menos que en una vivienda, así que necesitarás más ahorro.
- Los impuestos dependen de quién vende: ITP si es un particular, IVA y AJD si una empresa vende un solar.
- Compara la TAE y el coste total de cada oferta antes de firmar.
Si estás valorando comprar una parcela, en nuestra página de nueva hipoteca puedes ver cómo trabajamos. También puedes hablar con un asesor para revisar tu caso.
Fuentes: Ley 5/2019, de 15 de marzo, reguladora de los contratos de crédito inmobiliario (BOE); Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, artículo 20.Uno.20.º; Real Decreto-ley 17/2018, de 8 de noviembre (sujeto pasivo del AJD en préstamos hipotecarios). Consultados en noviembre de 2026.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo hipotecario está sujeta al análisis de solvencia. Antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.