La hipoteca autopromotor es un préstamo hipotecario pensado para construir tu propia vivienda sobre un terreno que ya es tuyo: el banco no entrega todo el dinero el día de la firma, sino por fases, a medida que avanza la obra y se certifica cada etapa. Es la vía habitual para quien quiere levantar una casa unifamiliar a su gusto en lugar de comprarla hecha. En esta guía te explicamos cómo funciona la hipoteca para construir una casa, qué requisitos piden las entidades, qué costes tiene y qué conviene revisar antes de firmar.
Qué es una hipoteca autopromotor
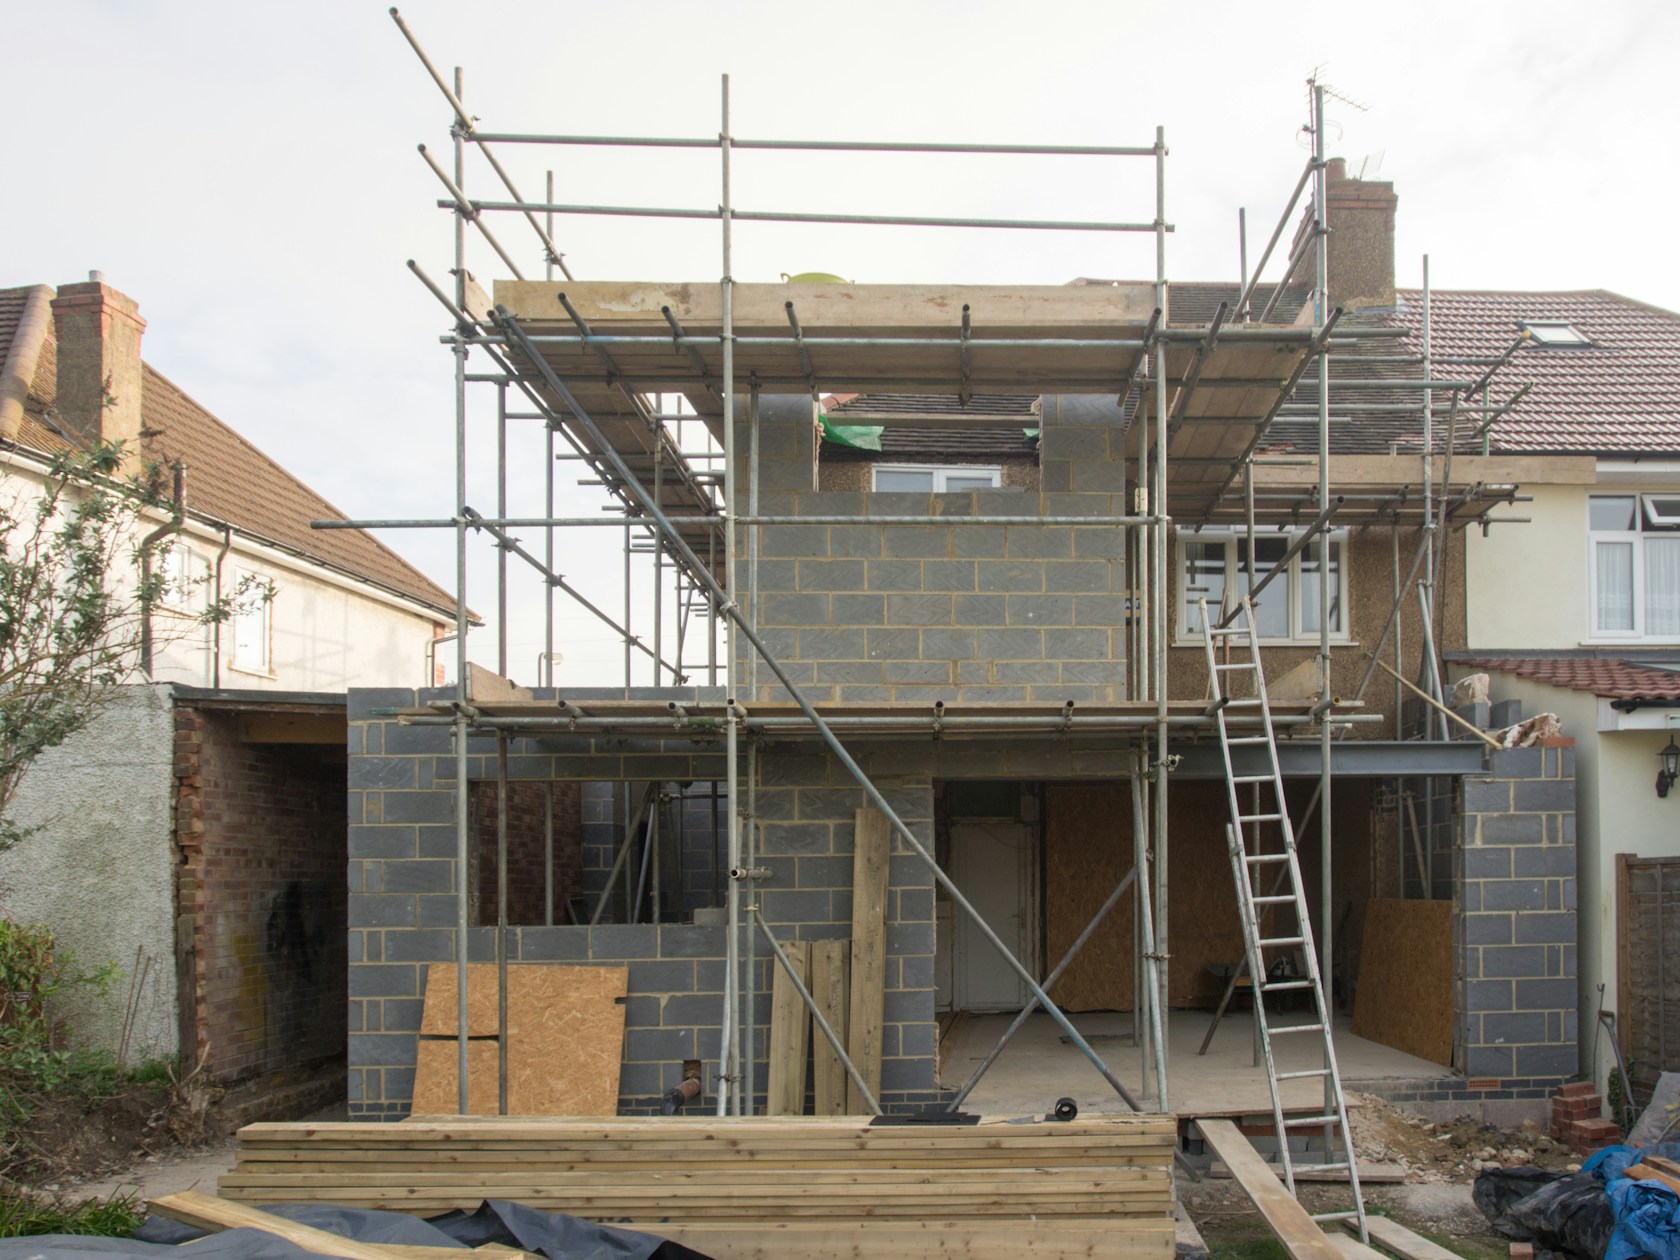
En una hipoteca de compraventa el banco paga al vendedor de una sola vez. En la hipoteca autopromotor (también llamada hipoteca de autopromoción o préstamo para autoconstrucción) tú actúas como promotor de tu propia vivienda: contratas al arquitecto y a la constructora y la entidad financia la construcción con disposiciones parciales.
La garantía es el terreno con la vivienda que se va a edificar. Por eso la tasación se hace en la llamada «hipótesis de edificio terminado», es decir, valorando cómo quedará la casa una vez acabada según el proyecto, de acuerdo con la normativa de tasaciones (Orden ECO/805/2003).
Es un préstamo sujeto a la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, igual que cualquier otra hipoteca sobre vivienda: tienes derecho a recibir la FEIN, a la visita gratuita al notario y a los límites legales de comisiones.
Cómo funciona la hipoteca para construir una casa
El mecanismo clave son las certificaciones de obra. El director de obra certifica lo que se ha ejecutado, la sociedad de tasación lo comprueba y el banco libera el tramo correspondiente del préstamo.
Ejemplo de disposición por fases
Supongamos una vivienda con un coste de construcción de 200.000 euros y un préstamo del 80 % de ese importe. El reparto por fases podría ser este (cada entidad fija sus propios tramos):
| Fase de la obra | % del préstamo | Importe dispuesto | Acumulado |
|---|---|---|---|
| Cimentación y estructura | 30 % | 48.000 € | 48.000 € |
| Cerramientos y cubierta | 25 % | 40.000 € | 88.000 € |
| Instalaciones y carpintería | 25 % | 40.000 € | 128.000 € |
| Acabados y certificado final de obra | 20 % | 32.000 € | 160.000 € |
Mientras dura la obra, normalmente solo pagas intereses sobre la parte ya dispuesta, y muchas entidades ofrecen un periodo de carencia en la hipoteca durante la construcción. Ten en cuenta que la carencia no es gratis: el capital no baja y el coste total del préstamo aumenta. Terminada la obra, el préstamo pasa a la fase de amortización ordinaria con cuotas de capital e intereses.
Requisitos de la hipoteca autopromotor
Además del análisis de solvencia habitual (ingresos estables, nivel de endeudamiento, historial crediticio), las entidades suelen exigir documentación específica de la obra:
- Terreno en propiedad y, por lo general, libre de cargas. La mayoría de bancos no financia la compra del solar con este producto, así que el suelo suele aportarse con ahorro propio.
- Proyecto de ejecución firmado por un arquitecto, con planos, memoria y presupuesto, normalmente visado por el colegio profesional.
- Licencia de obra concedida por el ayuntamiento.
- Presupuesto y contrato con la constructora, con plazos de ejecución.
- Tasación del terreno y de la vivienda en hipótesis de edificio terminado.
- Escritura de declaración de obra nueva en construcción, que se inscribe en el Registro de la Propiedad junto con la hipoteca.
Para saber hasta dónde puedes llegar, revisa antes tu ratio de endeudamiento: los bancos lo miran con la cuota final, no con la cuota reducida del periodo de obra.
Cuánto financia el banco y cuánto ahorro necesitas
Lo habitual es que la entidad financie un porcentaje (a menudo en torno al 80 %) del menor de dos valores: el coste de la construcción o el valor de tasación de la vivienda terminada.
Aun así, necesitas ahorro para el solar, para la parte de la obra no financiada, para los impuestos y para posibles desviaciones del presupuesto, que en construcción son frecuentes.
Costes e impuestos de la autopromoción
Construir tiene una fiscalidad distinta a la de comprar una vivienda. Estos son los principales costes que debes prever:
| Concepto | Qué es | Quién lo paga |
|---|---|---|
| IVA de la obra | 10 % sobre las ejecuciones de obra de construcción de una vivienda contratadas directamente por el promotor | El autopromotor, en las facturas de la constructora |
| ICIO y tasa de licencia | Impuesto municipal sobre el coste de la obra (tipo máximo legal del 4 %) más la tasa de la licencia | El autopromotor |
| Declaración de obra nueva | Notaría, Registro y Actos Jurídicos Documentados según el tipo de cada comunidad autónoma | El autopromotor |
| Tasación y certificaciones | Tasación inicial y visitas de comprobación de cada fase | Habitualmente, el cliente |
| Escritura de la hipoteca | Notaría, Registro, gestoría y AJD del préstamo | La entidad (Ley 5/2019 y RDL 17/2018), salvo la tasación |
Sobre el seguro decenal: la Ley de Ordenación de la Edificación exime de contratarlo al autopromotor individual de una única vivienda unifamiliar para uso propio. Si vendes la casa antes de que pasen diez años desde la recepción de la obra, tendrás que contratarlo por el tiempo que falte, salvo pacto expreso en contrario con el comprador (Ley 38/1999, disposición adicional segunda). Puedes ver el resto de gastos de una hipoteca en nuestra guía de gastos de hipoteca 2026.
Paso a paso para pedir una hipoteca autopromotor
- Compra o confirma el terreno y comprueba en el ayuntamiento que es urbanizable y que permite el uso residencial que quieres.
- Encarga el proyecto al arquitecto y pide presupuestos detallados a varias constructoras.
- Solicita la licencia de obra y el visado del proyecto.
- Compara ofertas: pide a cada entidad su FEIN y fíjate en la TAE, el número de disposiciones, el coste de cada certificación, la carencia y las comisiones.
- Tasación y firma: escritura de declaración de obra nueva en construcción y de préstamo hipotecario.
- Obra y certificaciones: el banco va liberando fondos tras cada comprobación.
- Fin de obra: certificado final, licencia de primera ocupación o declaración equivalente y acta de finalización de obra nueva en el Registro.
Ventajas e inconvenientes
A favor: diseñas la vivienda a tu medida, controlas calidades y, durante la obra, solo pagas intereses por lo dispuesto. En contra: exige más ahorro inicial, más trámites y gestión, y asumes los riesgos de retrasos o sobrecostes, que la entidad no financia automáticamente. Además, mientras construyes es probable que sigas pagando tu alquiler o tu hipoteca actual.
Si en vez de construir vas a comprar una vivienda a una promotora, el producto adecuado es otro: lo explicamos en hipoteca obra nueva. Y si tu hipoteca autopromotor es variable, ten presente la evolución del índice: según el Banco de España, el Euríbor a un año cerró agosto de 2026 en el 2,954 %, frente al 2,855 % de julio.
Preguntas frecuentes
¿Se puede financiar el terreno con la hipoteca autopromotor?
En general no: la mayoría de entidades exige que el solar ya sea de tu propiedad. Algunas estudian financiar suelo y obra en casos concretos, pero no es lo habitual.
¿Cuándo empiezo a pagar la hipoteca autopromotor?
Durante la obra sueles pagar intereses de lo dispuesto (o nada, si hay carencia total de capital pactada). La cuota completa empieza cuando termina la construcción o el periodo de carencia.
¿Qué pasa si la obra cuesta más de lo presupuestado?
El sobrecoste corre, en principio, de tu cuenta. Ampliar el préstamo requiere una nueva aprobación y, a menudo, una nueva tasación.
¿Necesito seguro decenal si construyo mi casa?
No, si eres autopromotor individual de una única vivienda unifamiliar para uso propio. Pero si la vendes antes de diez años, deberás contratarlo por el tiempo restante, salvo pacto en contrario con el comprador.
En resumen
- La hipoteca autopromotor financia la construcción de tu vivienda y se dispone por fases, contra certificaciones de obra.
- Normalmente necesitas el terreno en propiedad, proyecto, licencia y presupuesto de la constructora.
- La tasación se hace en hipótesis de edificio terminado y la financiación suele rondar el 80 % del menor entre coste y tasación.
- Prevé IVA del 10 %, ICIO, gastos de la declaración de obra nueva y un margen para imprevistos.
- Compara FEIN, TAE, comisiones y condiciones de cada disposición antes de firmar.
Si estás pensando en construir tu casa, en nuestra página de nueva hipoteca te contamos cómo trabajamos. Y si prefieres revisar tu proyecto con calma, habla con un asesor.
Fuentes: Ley 38/1999, de Ordenación de la Edificación (BOE); Ley 5/2019, reguladora de los contratos de crédito inmobiliario (BOE); Ley 37/1992 del IVA, artículo 91; Real Decreto Legislativo 2/2004, de Haciendas Locales, artículo 102; Orden ECO/805/2003 sobre tasaciones; Banco de España, nota informativa sobre el Euríbor de agosto de 2026 (1 de septiembre de 2026). Datos consultados en octubre de 2026.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo hipotecario está sujeta al análisis de solvencia. Antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.