¿Hace falta una nueva tasación para cambiar la hipoteca? Depende de la operación: si cambias la hipoteca de banco (subrogación) o firmas una hipoteca nueva para cancelar la antigua, el banco que te recibe casi siempre pedirá una tasación actualizada; si solo renegocias con tu banco actual (novación) sin pedir más dinero, muchas veces no hace falta. La tasación la pagas tú, pero el banco está obligado a aceptar una tasación que aportes si la ha hecho una sociedad homologada y no ha caducado.
Con el Euríbor a 12 meses por encima del 3 % en septiembre y octubre de 2026, muchas personas están revisando su préstamo y valorando un cambio. La tasación para cambiar hipoteca es uno de los pasos que más dudas genera: cuándo se exige, cuánto tiempo es válida, quién la paga y qué pasa si sale por debajo de lo esperado. Te lo explicamos paso a paso.
Qué es la tasación al cambiar hipoteca y para qué sirve
La tasación es un informe, firmado por una sociedad de tasación homologada por el Banco de España, que fija el valor de la vivienda que sirve de garantía al préstamo. Cuando contratas tu primera hipoteca ya pasaste por una (lo contamos en por qué es importante la tasación de vivienda), pero ese valor se queda desfasado con el tiempo.
Cuando cambias de hipoteca, el banco necesita saber cuánto vale hoy la vivienda para:
- Comprobar que la deuda pendiente sigue bien cubierta por la garantía.
- Calcular la relación entre préstamo y valor (el llamado LTV), que influye en el riesgo y en las condiciones que te ofrezca.
- Decidir si puede ampliar capital, en caso de que quieras pedir más dinero.
¿Es obligatoria una nueva tasación para cambiar la hipoteca?
La ley no obliga a hacer una tasación nueva en todos los casos, pero el banco que asume el riesgo sí puede exigirla. En la práctica, todo depende del tipo de cambio que hagas.
Subrogación: cambiar la hipoteca de banco
En la subrogación hipotecaria otro banco se queda con tu préstamo y te mejora las condiciones. Como es una entidad nueva que no conoce la vivienda, lo habitual es que pida una tasación reciente antes de emitir su oferta vinculante. Si ya tienes una tasación vigente de una sociedad homologada, puedes aportarla.
Hipoteca nueva para cancelar la anterior
Algunas personas, en lugar de subrogar, firman una hipoteca nueva con otro banco y cancelan la antigua. A efectos de tasación funciona como una compra: el banco pedirá siempre un informe actualizado.
Novación con tu banco actual
En la novación hipotecaria cambias condiciones (tipo, diferencial, plazo) sin cambiar de entidad. Si no pides más dinero, muchos bancos no exigen una tasación nueva, aunque pueden hacerlo si la anterior es muy antigua o si alargas mucho el plazo.
Ampliación de capital
Si quieres ampliar la hipoteca, la tasación suele ser imprescindible: el banco necesita confirmar que el valor actual de la vivienda permite prestarte más sin superar sus límites de riesgo.
| Operación | ¿Suele pedirse tasación nueva? | Quién paga la tasación |
|---|---|---|
| Subrogación a otro banco | Sí, casi siempre | El cliente |
| Hipoteca nueva con otro banco | Sí, siempre | El cliente |
| Novación sin ampliar capital | No siempre; depende del banco | El cliente, si se pide |
| Novación con ampliación de capital | Sí, normalmente | El cliente |
Quién paga la tasación y qué derechos tienes
Desde la entrada en vigor de la Ley 5/2019, reguladora de los contratos de crédito inmobiliario, el reparto de gastos está claro: la tasación la paga el cliente, mientras que la notaría de la escritura, la inscripción en el Registro, la gestoría y el impuesto de actos jurídicos documentados corren por cuenta del banco. Tienes más detalle en nuestra guía de gastos de hipoteca en 2026.
Además, según el Banco de España, tienes estos derechos:
- Puedes aportar tu propia tasación. El banco debe aceptarla si está certificada por una sociedad de tasación homologada y no ha caducado.
- Validez de seis meses. Pasado ese plazo, la tasación se considera caducada y el banco puede pedir otra.
- Comprobaciones sin coste. La entidad puede revisar la tasación que aportes, pero no puede cobrarte por esas comprobaciones.
- Información previa. La ficha de información precontractual debe indicarte que el coste de la tasación corre a tu cargo.
El precio de una tasación no está regulado: depende de la sociedad tasadora, del tamaño y del tipo de vivienda y de su ubicación. Pide presupuesto a más de una sociedad homologada antes de encargarla.
Qué pasa si la tasación sale baja
Si el valor de tasación es menor de lo esperado, la relación entre lo que debes y lo que vale la vivienda empeora. Las consecuencias más habituales son:
- Peores condiciones: el banco puede ofrecerte un diferencial más alto o retirar la oferta inicial.
- Menos margen para ampliar: si querías pedir más dinero, puede que no sea posible o que te concedan menos.
- Denegación del cambio: si la deuda pendiente queda demasiado cerca del valor de la vivienda, el nuevo banco puede rechazar la subrogación.
Ante una tasación baja puedes pedir aclaraciones a la sociedad tasadora, revisar si se han tenido en cuenta reformas o mejoras, o encargar otra tasación a una sociedad homologada distinta (con su coste). También puedes reconsiderar la operación: a veces una novación con tu banco o una amortización parcial previa encajan mejor.
Paso a paso: cómo preparar la tasación al cambiar de hipoteca
- Pide antes la oferta vinculante o, al menos, una propuesta. Así sabrás si el cambio compensa antes de pagar la tasación.
- Pregunta qué sociedades acepta el banco. Aunque debe aceptar cualquier tasación homologada y vigente, conviene confirmarlo para evitar retrasos.
- Reúne la documentación: nota simple, escritura de compraventa, referencia catastral, recibo del IBI y, si los hay, certificado energético y facturas de reformas.
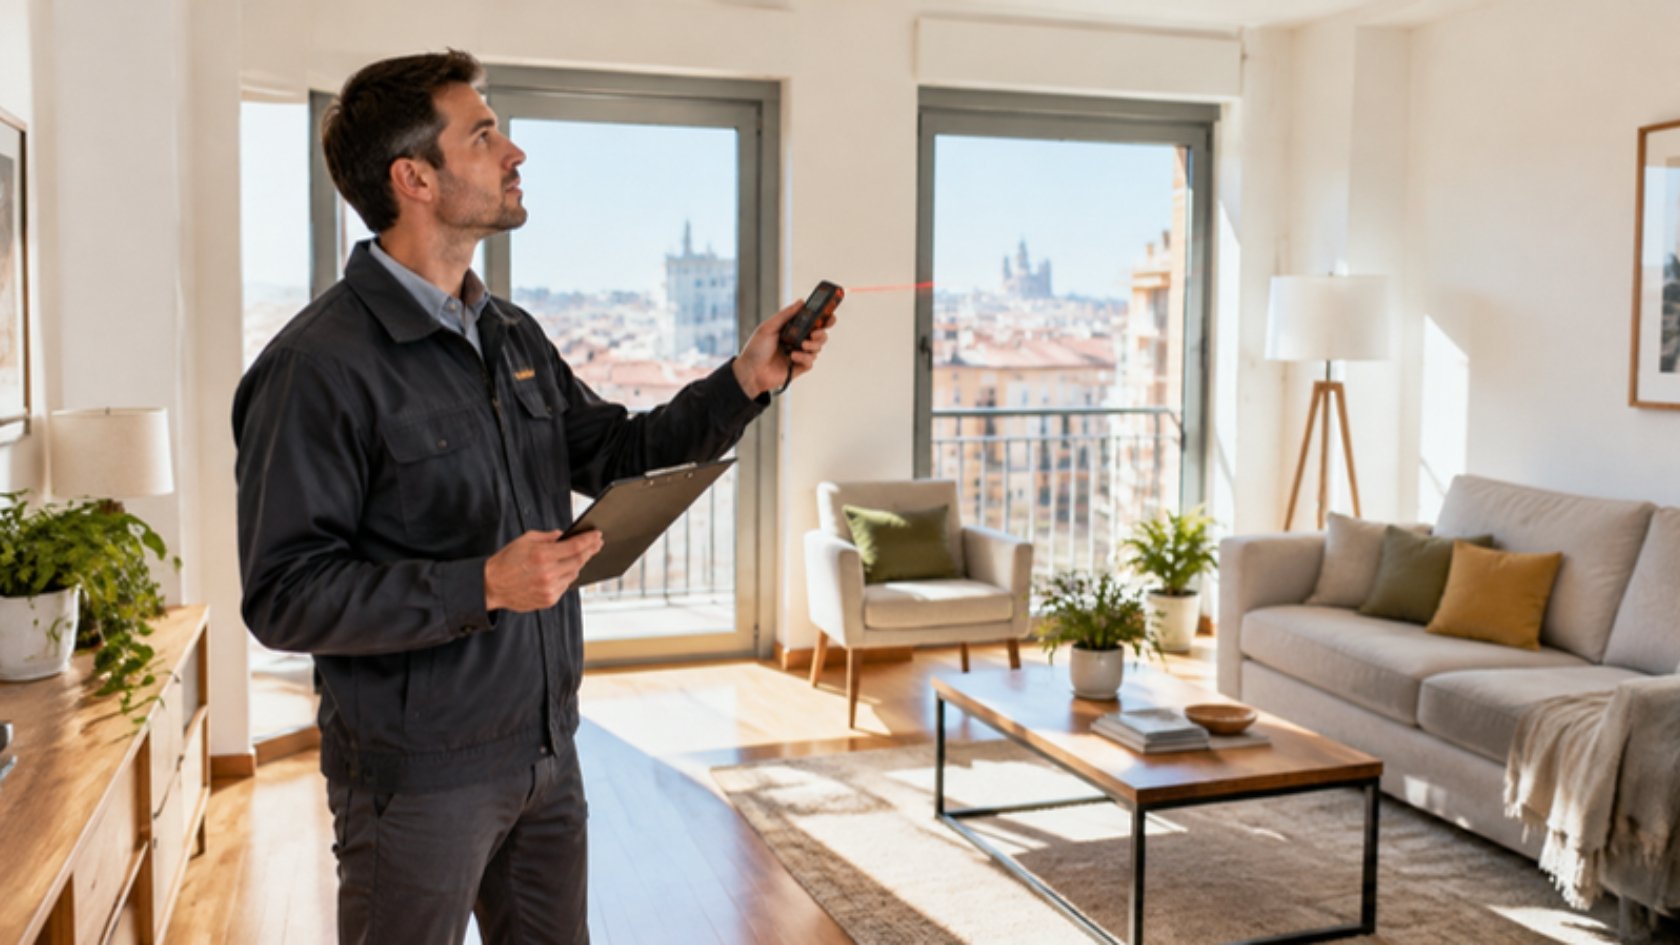
- Prepara la visita: el tasador revisará superficie, estado de conservación, distribución, orientación y calidades.
- Revisa el informe: comprueba superficies y datos registrales; si ves errores, pide su corrección.
- Calcula el ahorro neto: resta al ahorro en intereses el coste de la tasación y las posibles comisiones por subrogación o amortización que te cobre tu banco actual.
¿Compensa cambiar la hipoteca si hay que pagar tasación?
La tasación es solo uno de los costes del cambio. Para saber si compensa, compara la TAE de la oferta nueva con la de tu préstamo actual, ten en cuenta los productos vinculados que te exijan y suma todos los gastos que asumirás tú. En nuestra guía sobre cuándo compensa cambiar hipoteca tienes un método para calcular el ahorro real.
Preguntas frecuentes
¿Puedo usar la tasación que hice para comprar la casa?
Solo si tiene menos de seis meses y la hizo una sociedad homologada. Si compraste hace años, estará caducada y necesitarás una nueva.
¿El banco puede obligarme a usar su tasadora?
No. Debe aceptar una tasación que aportes si está certificada por una sociedad homologada y no ha caducado, aunque puede revisarla sin cobrarte por ello.
¿Cuánto tarda una tasación?
Depende de la sociedad y de la agenda de visitas. Pregunta el plazo al encargarla y tenlo en cuenta en tu calendario.
¿La tasación tiene que coincidir con el valor de mercado?
No necesariamente. Sigue una metodología prudente y regulada, por lo que puede quedar por debajo del precio que pedirías en una venta.
¿Hace falta tasación para cambiar de hipoteca variable a fija?
Si lo haces con tu banco mediante novación, no siempre. Si lo haces cambiando de banco, lo habitual es que te la pidan.
En resumen
- La tasación para cambiar hipoteca se pide casi siempre en una subrogación o una hipoteca nueva, y no siempre en una novación sin ampliación.
- La paga el cliente, pero el banco debe aceptar tu tasación si es de una sociedad homologada y tiene menos de seis meses.
- Una tasación baja puede empeorar o impedir el cambio: pide antes una propuesta y calcula el ahorro neto.
Si quieres saber si te conviene mejorar tu préstamo, en nuestra página de mejorar hipoteca te explicamos cómo trabajamos, o puedes hablar con un asesor para revisar tu caso.
Fuentes: Ley 5/2019 reguladora de los contratos de crédito inmobiliario (BOE), artículo 14; Banco de España, criterios de buenas prácticas sobre tasación para la concesión de préstamos hipotecarios; medias mensuales del Euríbor a 12 meses publicadas en 2026. Consultados en noviembre de 2026.
Este artículo tiene carácter informativo y no constituye asesoramiento financiero ni una oferta vinculante. La concesión de cualquier préstamo hipotecario está sujeta al análisis de solvencia. Antes de firmar, compara ofertas y revisa la TAE y todas las condiciones.